Por Juan Carlos Ali Torres, internacionales.
«Ocho años de aranceles y controles tecnológicos han reducido el comercio directo entre Washington y Pekín, pero no han conseguido expulsar a China de las cadenas de suministro. Vietnam, México y otros países han ganado espacio mientras continúan utilizando componentes, materias primas y tecnología china».
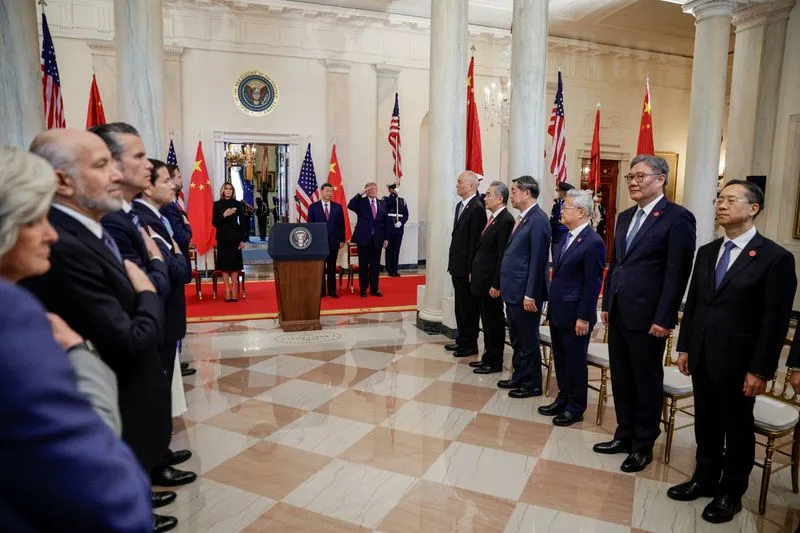
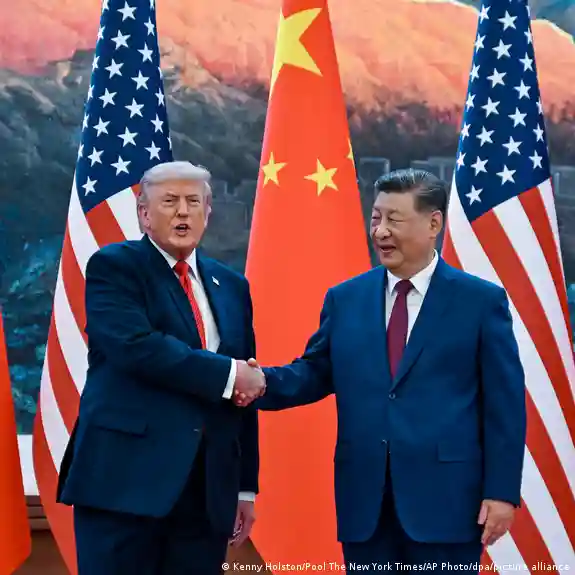
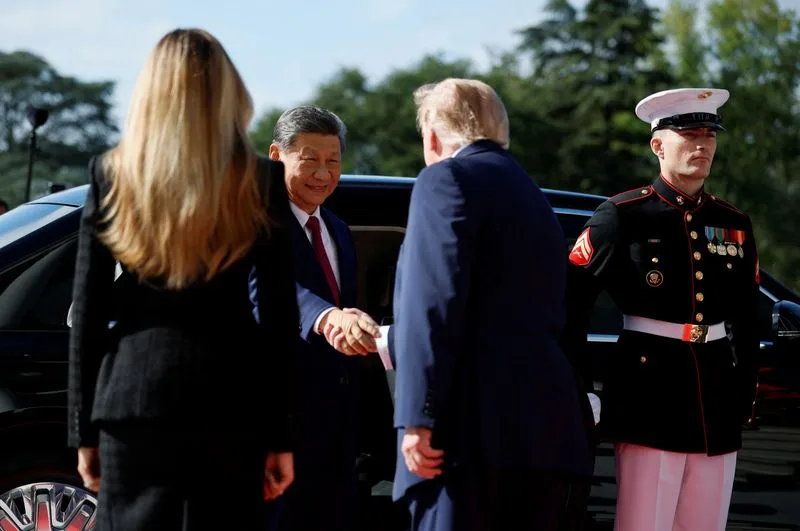
Durante la visita de Estado del presidente de China, Xi Jinping, a los Estados Unidos para reunirse con el mandatario Donald Trump, se alcanzaron pactos orientados a la estabilidad estratégica y el alivio económico, aunque la cumbre se centró principalmente en contener tensiones de cara al futuro.
Los qcuerdos Alcanzados son varios entre ellos la prórroga de la tregua comercial: El pacto más concreto de la cumbre fue la decisión de extender la tregua de la guerra arancelaria hasta el 10 de enero de 2027 (la cual vencía originalmente en noviembre), otorgando dos meses más a los equipos negociadores para buscar un acuerdo económico a largo plazo.
Acercamiento en Inteligencia Artificial (IA): Aunque las posturas regulatorias difieren, acordaron mantener la IA «bajo control humano» para fines benéficos y la seguridad de las personas.
Cooperación educativa y cultural: Xi Jinping anunció un programa para invitar a 100.000 jóvenes estadounidenses a estudiar en China en los próximos cinco años y confirmó el envío de dos osos panda al zoológico de Atlanta como gesto de amistad diplomática.
Diálogo de seguridad sobre Oriente Medio: Ambos mandatarios manifestaron un entendimiento común para trabajar en la reducción del conflicto en Oriente Medio, coincidiendo en el interés de reabrir comercialmente el estrecho de Ormuz y evitar que Irán acceda a armas nucleares.
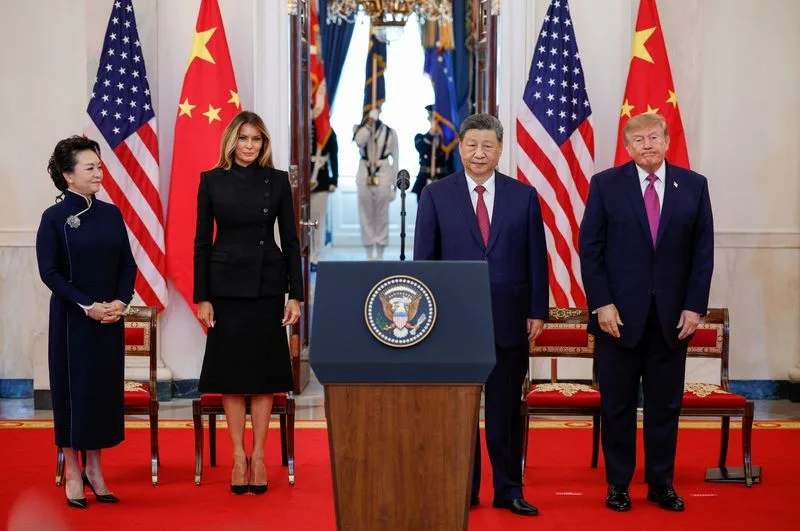
La guerra comercial entre Estados Unidos y China comenzó a cambiar el mapa económico mundial mucho antes de que Donald Trump regresara a la Casa Blanca. Desde 2018, Washington ha utilizado aranceles, controles de exportación, restricciones tecnológicas y políticas destinadas a reducir su dependencia de Pekín.
El objetivo era claro, disminuir la presencia china en la economía estadounidense y recuperar capacidad industrial propia o trasladarla hacia países considerados aliados o estratégicamente más seguros.
Tras esta reunion y ocho años después de otra reunion, el resultado es bastante más complejo, China ha perdido una parte considerable de su cuota directa en las importaciones estadounidenses, pero no ha desaparecido de las cadenas que abastecen a Estados Unidos.
En 2017, China representaba aproximadamente el 21,6% de las importaciones estadounidenses. En 2025, su participación había descendido hasta alrededor del 9%.
El dato parece confirmar una desconexión, pero existe otra lectura, una parte de la producción que antes viajaba directamente desde China hacia Estados Unidos ahora pasa por Vietnam, México, Taiwán, India y otros centros manufactureros. La etiqueta del país de origen cambia, la cadena industrial, mucho menos.
México y Vietnam: los grandes beneficiarios del desplazamiento
México se ha convertido en uno de los grandes protagonistas de esta transformación debido a su proximidad geográfica con Estados Unidos y al marco comercial norteamericano.
Vietnam, por su parte, ha aumentado considerablemente su importancia como plataforma manufacturera y exportadora, pero ambos países mantienen una importante relación industrial con China.
Un análisis del Peterson Institute for International Economics ha identificado precisamente este fenómeno: Vietnam y México han aumentado su participación en el mercado estadounidense al mismo tiempo que las cadenas de producción continúan incorporando insumos chinos.
En Vietnam, a finales de 2024, nueve sectores manufactureros presentaban más de un 10% de valor añadido chino en sus exportaciones hacia Estados Unidos.
Esto resulta fundamental para entender la nueva globalización, una mercancía puede salir de Vietnam, atravesar la aduana estadounidense como producto vietnamita y, sin embargo, incorporar una cantidad considerable de componentes fabricados en China.
No estamos ante una desaparición de China, estamos ante una reorganización de China dentro de la cadena global.
El déficit estadounidense cambia de lugar
Los datos citados por el Center for Strategic and International Studies (CSIS) muestran la magnitud del desplazamiento.
Entre 2018 y 2025, el déficit comercial estadounidense con China cayó aproximadamente un 52%, desde 419.500 millones hasta unos 202.100 millones de dólares, pero durante el mismo período aumentaron fuertemente los déficits estadounidenses con otros socios.
El déficit con Vietnam creció alrededor de un 351%, mientras que el correspondiente a Taiwán se incrementó aproximadamente un 865%. La fotografía resulta reveladora, Estados Unidos está comprando menos directamente a China, pero está comprando mucho más a países que, en numerosos sectores, mantienen vínculos industriales profundos con China.
La guerra comercial ha cambiado el recorrido de las mercancías, no necesariamente su origen económico.
China responde con más mercados y más industria exterior
Pekín tampoco ha esperado pasivamente, la presión estadounidense ha acelerado la diversificación de los mercados chinos y la inversión de empresas del país en el exterior.
China ha reforzado sus relaciones comerciales con Asia, África, Oriente Medio, América Latina y Europa, también ha aumentado la inversión industrial en terceros países.
El objetivo empresarial es evidente: producir allí donde resulte más eficiente y, al mismo tiempo, acercarse a los mercados finales. Esto puede observarse especialmente en sectores como vehículos eléctricos, baterías, paneles solares, maquinaria, productos electrónicos y componentes industriales.
China no necesita que todos esos productos sean enviados directamente desde territorio chino. Puede producirlos parcialmente en otros países y conservar dentro de sus empresas una parte sustancial de la cadena de valor.
La batalla de los semiconductores
La confrontación es todavía más profunda en el terreno tecnológico dónde Estados Unidos ha restringido el acceso chino a determinados semiconductores avanzados, equipos de fabricación y tecnologías consideradas estratégicas.
La respuesta china ha sido acelerar la sustitución de tecnología extranjera. Esto no significa que China haya alcanzado una autosuficiencia tecnológica completa. Pero sí demuestra que las sanciones y restricciones pueden producir un efecto paradójico: estimular la inversión del país sancionado en tecnologías propias.
La batalla ya no se limita a quién vende más teléfonos, coches o maquinaria, sino que está relacionada con quién controla los chips, la inteligencia artificial, las baterías, las redes digitales, las tierras raras y las tecnologías industriales del futuro.
La Unión Europea, atrapada entre Washington y Pekín
Europa se encuentra en una posición especialmente delicada ya que Estados Unidos es un aliado estratégico fundamental para la Unión Europea, pero China también es uno de sus principales socios económicos.
Bruselas intenta reducir determinados riesgos asociados a la dependencia china, pero sin romper completamente las relaciones comerciales.
La diferencia entre desacoplamiento y reducción del riesgo resulta fundamental.
La UE habla cada vez más de de-risking: reducir dependencias estratégicas sin abandonar el comercio con China, el problema es que Europa necesita simultáneamente acceder a mercados, materias primas, tecnologías y cadenas industriales competitivas.
Una ruptura radical con China tendría costes económicos considerables, por eso Europa intenta construir una tercera posición: mantener relaciones comerciales con Pekín mientras refuerza su autonomía estratégica.
América Latina entra en el tablero
La transformación también afecta directamente a América Latina dónde México constituye el ejemplo más evidente, pero no es el único.
China ha incrementado su presencia comercial, financiera e industrial en América Latina durante las últimas décadas. Brasil mantiene una relación comercial especialmente intensa con Pekín y Chile y Perú son importantes proveedores de minerales.
Argentina posee recursos estratégicos como litio, cobre, gas y potencial energético, mientras que otros países latinoamericanos disponen de petróleo, alimentos, minerales críticos y recursos hídricos.
La disputa entre Washington y Pekín convierte estos recursos en elementos cada vez más importantes de la geopolítica económica.
La pregunta para América Latina es si será capaz de utilizar esa competencia para industrializar y agregar valor dentro de sus propios territorios, o si continuará limitada a la exportación de materias primas.
Ese es uno de los grandes desafíos, porque vender litio, cobre, petróleo o alimentos puede generar divisas, pero fabricar baterías, vehículos eléctricos, maquinaria, productos químicos o tecnología asociada a esos recursos genera cadenas industriales mucho más complejas.
Argentina ante la nueva geografía económica
Argentina ocupa un lugar particularmente interesante, posee recursos energéticos, minerales críticos y una importante capacidad agroindustrial, y la disputa económica entre Estados Unidos y China puede abrir oportunidades para el país, pero también generar nuevas dependencias.
Si Argentina simplemente sustituye un mercado por otro y continúa exportando materias primas sin desarrollar cadenas industriales, el cambio geopolítico tendrá un impacto limitado sobre su estructura productiva, si, por el contrario, consigue atraer inversión, tecnología y capital para desarrollar industria alrededor del litio, cobre, energía, agroindustria, petroquímica y otros sectores estratégicos, la situación podría ser diferente.
El desafío no consiste únicamente en decidir si Argentina debe vender más a Estados Unidos o a China, la cuestión fundamental es qué produce Argentina, cuánto valor agrega y cuánto empleo industrial genera antes de exportarlo.
Los BRICS y la aparición de un mundo menos occidental
La expansión de los BRICS constituye otra pieza del nuevo escenario, el grupo ha ampliado su peso económico y político incorporando nuevos miembros y reforzando la cooperación entre países del llamado Sur Global.
China ocupa una posición central en ese proceso, el objetivo no es necesariamente sustituir de un día para otro al dólar o al sistema financiero occidental, pero sí aumentar las alternativas comerciales, financieras y monetarias.
El comercio entre países del Sur Global puede realizarse utilizando monedas nacionales en determinados casos, reduciendo parcialmente la necesidad de utilizar el dólar como intermediario.
Esto no significa que el dólar haya perdido su posición central, sino que el sistema internacional está intentando construir alternativas a una dependencia financiera exclusiva de Occidente.
Trump y Xi: negociar sin volver al mundo anterior
En este contexto debe entenderse cualquier negociación entre Donald Trump y Xi Jinping y aunque Washington y Pekín puedan alcanzar acuerdos puntuales sobre aranceles, compras, tecnología o exportaciones, resulta difícil imaginar un regreso automático al modelo económico anterior a 2018.
La desconfianza estratégica entre ambas potencias es mucho mayor.Estados Unidos quiere limitar determinadas dependencias tecnológicas y productivas, mientras China quiere conservar el acceso a los mercados internacionales mientras desarrolla tecnologías propias y amplía sus mercados alternativos.
Por eso, cualquier acuerdo comercial entre Trump y Xi debe interpretarse como parte de una negociación mucho mayor que no se trata únicamente de cuánto arancel paga un contenedor, sino de quién controla las cadenas de suministro del siglo XXI.
El superávit chino y la paradoja estadounidense
China cerró 2025 con un superávit comercial próximo a 1,19 billones de dólares, una cifra extraordinaria, eso demuestra que la reducción de sus exportaciones hacia Estados Unidos no ha provocado el hundimiento de su capacidad exportadora.
China ha compensado parte de la pérdida del mercado estadounidense con otros mercados, inversión exterior y una creciente capacidad industrial.
Y aquí aparece la gran paradoja, Estados Unidos quería reducir la dependencia respecto de China, y si, a conseguido reducir las importaciones directas, pero la industria china continúa presente en numerosos productos que llegan a Estados Unidos desde terceros países. La dependencia se ha hecho menos visible, no necesariamente ha desaparecido.
La guerra comercial no ha expulsado a China: ha creado una globalización más compleja
La guerra comercial de Estados Unidos contra China puede terminar siendo recordada menos como una batalla para expulsar a Pekín de la economía mundial que como el comienzo de una transformación profunda de la globalización.
Washington ha conseguido cambiar las rutas comerciales y ha obligado a numerosas empresas a diversificar proveedores. Ha reducido la cuota china en sus importaciones directas y ha utilizado el poder tecnológico estadounidense para limitar el acceso chino a determinadas tecnologías estratégicas.
Todo eso es real, pero también es real la otra cara, China continúa siendo una potencia industrial gigantesca, sus empresas invierten fuera de sus fronteras, sus componentes aparecen en las cadenas de suministro de terceros países, sus relaciones comerciales con el Sur Global se han multiplicado y su capacidad exportadora continúa siendo enorme.
Por eso, en mi opinión, sería un error interpretar la caída de las importaciones directas desde China como una victoria definitiva de Washington.
El contenedor puede salir de Vietnam. El automóvil puede ensamblarse en México. La mercancía puede llevar una etiqueta distinta. Pero detrás puede seguir existiendo una cadena industrial profundamente vinculada a China.
La gran batalla del siglo XXI no será únicamente por vender productos, será por controlar las fábricas, los minerales, los chips, las baterías, la inteligencia artificial, la energía, las rutas comerciales y las tecnologías que permiten fabricar esos productos.
Y ahí China sigue teniendo una posición extraordinariamente importante, Estados Unidos puede levantar aranceles, Europa puede intentar reducir riesgos, América Latina puede convertirse en proveedor estratégico, los BRICS pueden crear nuevas vías de comercio.
Pero ninguno de esos procesos elimina automáticamente la realidad fundamental: la economía mundial sigue necesitando a China mucho más de lo que sugieren las estadísticas del comercio bilateral entre Washington y Pekín.
La guerra comercial, en definitiva, no ha desmontado la globalización, la ha hecho más compleja, más fragmentada y más geopolítica.
Y quizá esa sea la verdadera transformación: ya no estamos ante un mundo en el que las empresas simplemente buscan dónde producir más barato. Estamos entrando en un mundo donde cada fábrica, cada puerto, cada mina, cada chip y cada cadena de suministro se ha convertido también en una pieza del poder internacional.