Por Francisco López
«El desplome del Fondo E deja al descubierto los peligros de privatizar las pensiones, la especulación financiera con los ahorros de los trabajadores y la falta de regulación del Estado. Más de 760.000 cotizantes afectados y un Gobierno que, en lugar de ofrecer soluciones, recomienda retrasar la jubilación.
Todo un síntoma lo que sucede en Chile, la caída del Paraguay y las pensiones de sus personas jubiladas, la pérdida de poder adquisitivo de las pensiones, (hoy por debajo del umbral de la pobreza) en la Argentina de Milei, en resumen el fracaso del modelo jubilatorio que defienden en España el Partido Popular de Feijóo y su socio la ultraderecha de VOX con Abascal a la cabeza«
Chile vuelve a enfrentarse a una de las grandes contradicciones de su modelo económico: aquello que durante décadas se presentó como un ejemplo de eficiencia del mercado y de libertad individual está demostrando hasta qué punto puede convertirse en una maquinaria de incertidumbre para millones de trabajadores y personas jubiladas.
El escándalo por las pérdidas multimillonarias de las Administradoras de Fondos de Pensiones (AFP) ha abierto una profunda crisis política y social. Los ahorros destinados a garantizar la jubilación de cientos de miles de personas han quedado expuestos a operaciones financieras de alto riesgo, mientras las responsabilidades de quienes administran esos recursos vuelven a situarse en el centro del debate público.
Y hay una pregunta que Chile no puede seguir evitando: ¿quién garantiza las jubilaciones cuando quienes administran el dinero de los trabajadores pierden miles de millones en los mercados financieros? La respuesta neoliberal, un estado ausente
EL FONDO E: CUANDO HASTA EL AHORRO MÁS CONSERVADOR SE CONVIERTE EN UNA APUESTA FINANCIERA
Los datos conocidos sobre el Fondo E son especialmente preocupantes, entre enero y septiembre de 2026, este fondo, considerado históricamente uno de los más conservadores del sistema chileno, habría registrado una rentabilidad real acumulada negativa del 10,39 %, con una caída del 4,92 % solamente durante septiembre.
No estamos hablando de un fondo especulativo destinado a inversores que buscan grandes rentabilidades asumiendo riesgos elevados. Estamos hablando de los ahorros de personas que se encuentran cerca de la jubilación y que necesitan estabilidad para afrontar sus últimos años de vida laboral.
Según las cifras citadas en las investigaciones financieras, las posiciones de las AFP en derivados de tasas de interés extranjeros pasaron de una valorización positiva de aproximadamente 1.400 millones de dólares a una negativa de 7.700 millones.
Por su parte, una investigación del Diario Financiero en Chile, basada en información de la Superintendencia de Pensiones, habría estimado que la desvalorización de los swaps de tasas de interés redujo el valor de los fondos previsionales en unos 11.600 millones de dólares durante 2026.
El problema se originó, entre otros factores, en apuestas financieras vinculadas a la evolución de los tipos de interés estadounidenses. Las administradoras esperaban un comportamiento de las tasas que finalmente no se produjo, y el resultado fue una fuerte depreciación de esas posiciones, que afectan a la reducción del kmporte de las pensiones.
Las consecuencias alcanzan a más de 760.000 cotizantes, incluidos aproximadamente 70.000 adultos mayores. Detrás de estas cifras hay personas que han trabajado durante décadas, familias que han cumplido sus obligaciones y trabajadores que confiaron en que sus aportaciones servirían para garantizarles una vejez digna.
Ahora descubren que sus ahorros pueden perder una parte considerable de su valor sin que ellos hayan tenido ninguna capacidad de decisión sobre las operaciones financieras realizadas con su dinero.
Para comprender la dimensión política de esta crisis hay que regresar a 1981.
El sistema de AFP fue implantado durante la dictadura de Augusto Pinochet, bajo la influencia de los llamados Chicago Boys. Su filosofía consistía en sustituir un modelo basado en la solidaridad y la responsabilidad colectiva por otro en el que cada trabajador debía financiar individualmente su jubilación mediante la capitalización de sus aportaciones.
Fue presentado como una modernización del sistema previsional, pero en realidad trasladó una parte fundamental de la protección social desde el ámbito de los derechos colectivos hacia los mercados financieros.
El trabajador dejó de ser únicamente un ciudadano con derecho a una pensión y pasó a convertirse también en un ahorrador obligatorio cuyos recursos alimentan un enorme negocio financiero.
Las AFP administran miles de millones de dólares, cobran comisiones y participan en operaciones de inversión nacionales e internacionales. Sin embargo, cuando las inversiones salen mal, las consecuencias recaen fundamentalmente sobre los titulares de las cuentas previsionales.
Aquí aparece una de las grandes injusticias del modelo: las administradoras gestionan el negocio, pero el trabajador soporta el riesgo.
El economista Manuel Riesco ha cuestionado históricamente el carácter parasitario del sistema y ha estimado en alrededor de 20.000 millones de dólares las comisiones pagadas a intermediarios financieros.
La pregunta es inevitable: ¿cómo puede considerarse un sistema eficiente aquel que permite que las entidades financieras obtengan ingresos por administrar los ahorros mientras los trabajadores soportan las pérdidas de sus inversiones?
No estamos ante un simple accidente bursátil. Estamos ante un problema estructural de un modelo que convierte un derecho social en una operación financiera.
KAST y la ULTRADERECHA, sus soluciones es que los trabajadores se jubilen más tarde.
La respuesta política del Gobierno de José Antonio Kast ha generado todavía más indignación, ya que en lugar de ofrecer garantías inmediatas a quienes han visto disminuir sus ahorros, el ministro del Trabajo, Tomás Rau, ha recomendado a los adultos mayores que puedan hacerlo postergar algunos meses su jubilación para evitar materializar las pérdidas. La propuesta resulta profundamente injusta.
¿Es razonable pedirle a una persona que ha trabajado durante 40 años que siga trabajando porque las administradoras de sus ahorros realizaron inversiones equivocadas?
¿Quién compensa los meses adicionales de trabajo, el deterioro de la salud y la incertidumbre de quienes tenían organizada su vida alrededor de una fecha de jubilación?
La jubilación no puede convertirse en una decisión condicionada por los errores financieros de las AFP, y mucho menos puede exigirse a los trabajadores que prolonguen indefinidamente su vida laboral para proteger el funcionamiento de un negocio privado.
El problema político de Kast es que su Gobierno tiene que responder ante una sociedad que empieza a comprobar las consecuencias de un modelo económico que prioriza la rentabilidad financiera sobre la seguridad social.
Según los datos atribuidos a Pulso Ciudadano, su aprobación habría caído al 22,1 %, mientras su desaprobación alcanzaría el 67,5 %, estas cifras reflejan un escenario de creciente desgaste político, aunque sería incorrecto atribuir toda esa caída exclusivamente a la crisis previsional.
¿PUEDE CHILE QUEDARSE SIN PAGAR LAS JUBILACIONES?
Las pérdidas del Fondo E no significan automáticamente que las AFP hayan dejado de pagar las pensiones ni que exista una suspensión generalizada de las jubilaciones.
Pero sí ponen de manifiesto una vulnerabilidad enorme: cuando los ahorros previsionales dependen de inversiones financieras, una mala gestión de los riesgos puede deteriorar las pensiones futuras y reducir los ingresos disponibles para quienes están a punto de retirarse y un congelamiento de las mismas
El peligro no consiste necesariamente en que mañana desaparezcan todos los pagos, sino en que las personas reciban jubilaciones cada vez más insuficientes, que deban prolongar su vida laboral o que necesiten una mayor intervención del Estado para compensar las deficiencias del sistema.
Y aquí aparece una contradicción fundamental para la ultraderecha chilena.
Durante décadas, los defensores del modelo privado han sostenido que el mercado administra mejor los recursos que el Estado, lo mismo que opinan el Partido Popular de Feijóo y el de VOX de Abascal . Sin embargo, cuando el mercado pierde miles de millones de dólares de los ahorros de los trabajadores, las consecuencias sociales no desaparecen: terminan trasladándose a las familias y al conjunto de la sociedad.
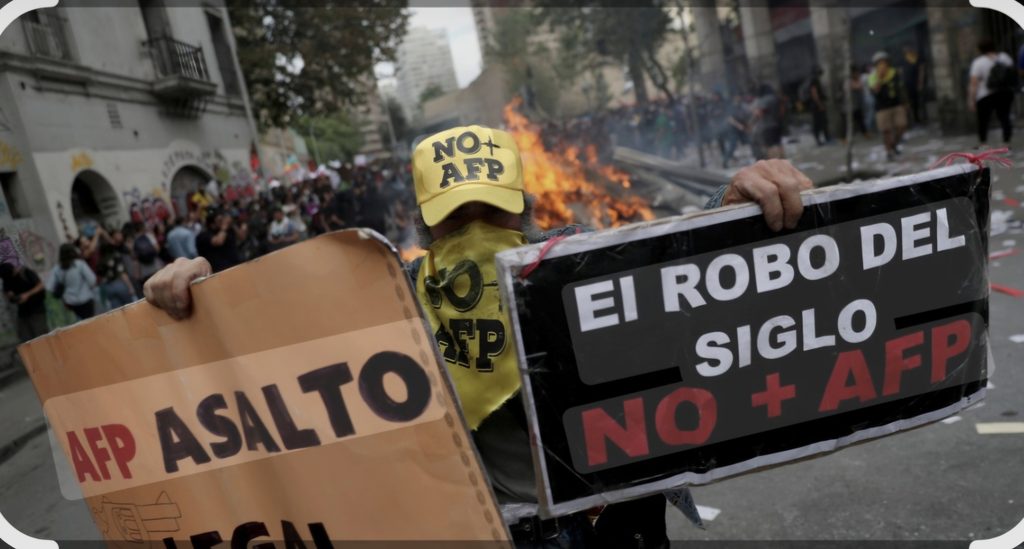
Si el Estado no regula, no fiscaliza y no establece mecanismos efectivos de protección, ¿quién responde por los derechos de los jubilados? Unas pensiones públicas garantizadas por el estado y que defiende el progresismo en España son la única opción.
No puede existir libertad económica para las administradoras y desprotección absoluta para los trabajadores.
EL ESTADO NO PUEDE SER UN ESPECTADOR DEL NEGOCIO DE LAS AFP
La crisis vuelve a poner sobre la mesa una discusión que Chile arrastra desde el final de la dictadura: la necesidad de construir un sistema previsional que garantice pensiones dignas, independientemente de los movimientos de los mercados financieros.
La protección social no puede depender exclusivamente de la rentabilidad de una cartera de inversiones.
Es necesario exigir:
- Una investigación transparente sobre las operaciones financieras que provocaron las pérdidas.
- Auditorías independientes sobre la gestión de los recursos previsionales.
- Responsabilidades para las administradoras cuando existan negligencias o incumplimientos.
- Límites efectivos a las operaciones de riesgo con los ahorros de los trabajadores.
- Protección especial para quienes están próximos a jubilarse.
- Mecanismos de compensación y garantías que impidan que los errores de las administradoras se traduzcan automáticamente en menores pensiones.
- Un sistema público y solidario que complemente la capitalización individual y garantice ingresos dignos durante la vejez.
No se trata de defender una administración estatal sin controles ni de ignorar la necesidad de inversiones responsables. Se trata de establecer una prioridad democrática: el dinero destinado a garantizar la jubilación de los trabajadores no puede gestionarse exclusivamente bajo la lógica del beneficio financiero.
LA GRAN ESTAFA DEL MODELO NEOLIBERAL: PRIVATIZAR LOS BENEFICIOS Y SOCIALIZAR LAS PÉRDIDAS
Lo que está sucediendo en Chile tiene una dimensión que trasciende sus fronteras, ya qué durante décadas, el modelo chileno fue presentado como un ejemplo para otros países. Se defendió la privatización de las pensiones, la reducción del papel del Estado y la conversión de los derechos sociales en servicios sujetos a las reglas del mercado.
Pero ahora, cuando las inversiones fallan, cuando miles de trabajadores ven reducirse sus ahorros y cuando los adultos mayores reciben recomendaciones para retrasar su jubilación, aparece la verdadera naturaleza de esa promesa.
El mercado no garantiza por sí mismo una vejez digna, la rentabilidad financiera no equivale a seguridad social y un sistema que obliga a los trabajadores a asumir los riesgos de las inversiones mientras las administradoras mantienen su posición de intermediarias privilegiadas necesita una revisión profunda.
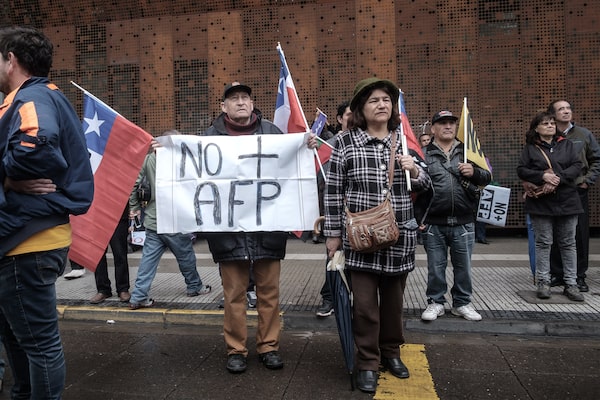
El Gobierno de José Antonio Kast lo tiene claro no proteger a los cotizantes, no exigir responsabilidades y avanzar hacia una reforma que coloque los derechos sociales en el centro del olvido, convertiendose en el defensor político de un modelo que ya ha demostrado sus enormes limitaciones.
La cuestión no es solamente cuánto dinero han perdido las AFP. La cuestión es quién va a pagar las consecuencias, porque los trabajadores chilenos no han perdido su derecho a una jubilación digna por haber tomado malas decisiones financieras. Han perdido parte de sus ahorros en operaciones que otros decidieron realizar con su dinero.
Y una democracia no puede permitir que la vejez de sus ciudadanos dependa de la suerte de los especuladores financieros y las decisiones de un gobierno de ultraderecha, ya que la jubilación es un derecho, no un negocio. La seguridad social es una obligación colectiva, no una apuesta bursátil.
Chile necesita recuperar el sentido de la protección social, y si la ultraderecha pretende gobernar defendiendo los intereses de las AFP antes que los derechos de los jubilados, tendrá que responder ante una sociedad que no está dispuesta a trabajar toda su vida para terminar pagando los errores de quienes administraron sus ahorros.
¡Las pensiones son de los trabajadores, no de los especuladores!