Por Adriana F. Gómez
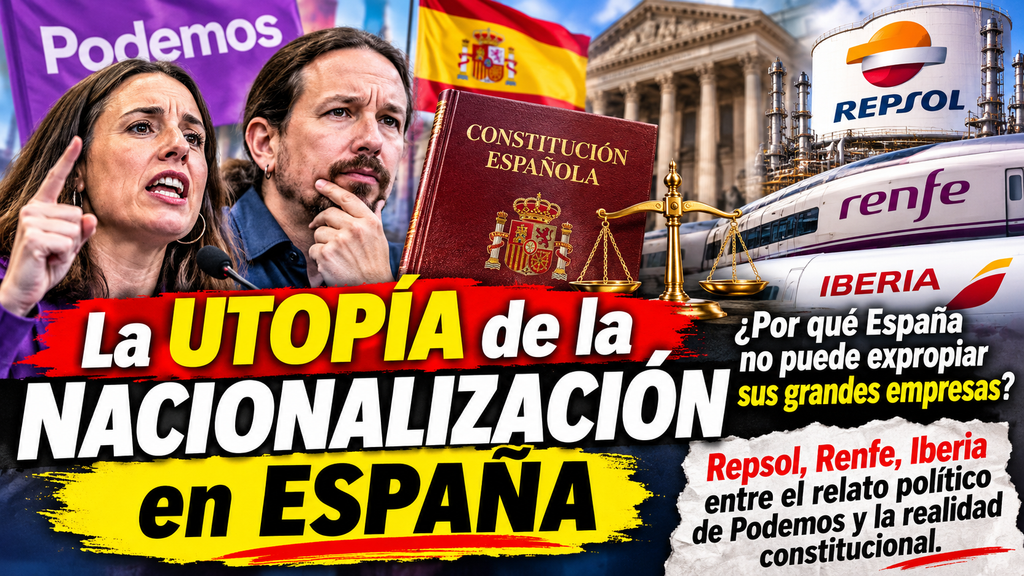
Podemos propone la nacionalización de Repsol y la expropiación de viviendas en manos de fondos de inversión como parte de su estrategia para intervenir en sectores estratégicos y contener los precios.
¿Se podria? legalmente sí, el Gobierno de España puede expropiar Repsol, pero bajo condiciones constitucionales extremadamente estrictas que harían la operación inviable en la práctica. De acuerdo con el artículo 33.3 de la Constitución Española, cualquier expropiación forzosa requiere estar justificada por una causa de utilidad pública o interés social, además de garantizar el pago de una indemnización económica (justiprecio) a los accionistas afectados.
Aunque agrupaciones políticas de izquierda como Podemos han propuesto formalmente la nacionalización de Repsol para controlar los precios de la energía, la medida enfrenta barreras operativas casi insalvables:
- El costo financiero (Justiprecio): Repsol es una empresa multinacional cotizada con un valor de mercado que ronda los 18.000 millones de euros. Tomar el control de la compañía (incluso adquiriendo solo una participación mayoritaria) le costaría al Estado español miles de millones de euros en indemnizaciones obligatorias, algo inviable para los presupuestos públicos actuales.
- Derecho de la Unión Europea: Las leyes europeas protegen firmemente la libre circulación de capitales y la libertad de empresa. Una expropiación arbitraria de una empresa estratégica provocaría masivas demandas legales en tribunales europeos y un desplome de la confianza de los inversores internacionales.
- Confusión histórica: Es habitual que este debate se confunda con la expropiación que sufrió la propia Repsol en el año 2012, pero aquella fue ejecutada por el Gobierno de Argentina, que nacionalizó las acciones que la firma española poseía en la filial petrolera local YPF.
El mecanismo legal para privar a los accionistas de su propiedad en España está regulado principalmente por el artículo 33.3 de la Constitución Española y desarrollado en detalle por la Ley de Expropiación Forzosa (LEF) de 1954.
Para que el Gobierno pueda quedarse con las acciones de una empresa como Repsol, el procedimiento exige cumplir estrictamente con los siguientes pasos y garantías:
1. Declaración de Utilidad Pública
- Por ley del Parlamento: La expropiación no puede decidirse por un simple decreto del Gobierno. Al tratarse de una gran empresa del Ibex 35, se requeriría una Ley aprobada en las Cortes Generales que justifique la «utilidad pública o interés social» de la nacionalización.
2. El Justiprecio (La Indemnización)
La Constitución prohíbe la confiscación gratuita; exige siempre el pago de una indemnización económica justa. En el caso de acciones cotizadas en bolsa, el cálculo se rige por criterios de mercado:
- Valoración objetiva: El precio de las acciones suele fijarse tomando como referencia su cotización media en el mercado de valores durante los meses previos, además de auditorías financieras sobre los activos tangibles e intangibles de la petrolera.
- El premio de afección: La ley española añade de forma automática un 5% adicional al valor total calculado, en concepto de indemnización por el perjuicio de la privación forzosa.
3. Mutuo Acuerdo o Jurado de Expropiación
- Fase de negociación: El Estado ofrece primero un precio a los accionistas. Si estos lo aceptan, se procede al pago y traspaso de las acciones.
- Fase de litigio: Si los accionistas (que en Repsol son miles de fondos de inversión y pequeños ahorristas) rechazan la oferta, interviene el Jurado Provincial de Expropiación, un órgano administrativo independiente que fija el precio definitivo.
4. Vía Judicial y Medidas de Protección
- Tribunales españoles: Si los accionistas siguen disconformes con el precio fijado por el Jurado, pueden demandar al Estado ante la Sala de lo Contencioso-Administrativo de la Audiencia Nacional o el Tribunal Supremo.
- Tribunales internacionales: Al haber inversores extranjeros en Repsol, estos pueden recurrir a tribunales de arbitraje internacional (como el CIADI) amparándose en los Tratados Bilaterales de Inversión, lo que suele inflar los costos legales y las indemnizaciones para el Estado.
En caso de una expropiación, el impacto legal y financiero dividiría de forma drástica a los pequeños accionistas particulares (minoristas) de los grandes fondos de inversión internacionales (institucionales), principalmente por su capacidad financiera y su acceso a tribunales internacionales.
A continuación se detalla cómo afectaría el proceso a cada grupo:
1. Los Pequeños Accionistas Particulares (Minoristas)
Los pequeños ahorristas individuales e inversores locales sufrirían la pérdida directa y obligatoria de sus títulos, quedando desprotegidos ante la maquinaria del Estado:
- Dependencia total del justiprecio estatal: Al no contar con recursos para litigar de forma independiente, el pequeño inversor se vería obligado a aceptar el precio por acción que determine el Estado o el Jurado de Expropiación.
- Costos de litigio inviables: Llevar al Estado ante el Tribunal Supremo español para exigir un pago mayor requiere años de juicio y costos en abogados que superan por mucho el valor de una cartera de inversión minorista.
- Pérdida de dividendos y liquidez: Los ahorristas perderían una fuente regular de ingresos (los dividendos de Repsol) y el dinero recibido (el pago de la indemnización) podría tardar meses o años en liquidarse, quedando expuesto a la inflación.
2. Los Grandes Fondos de Inversión (Institucionales)
Los fondos de inversión internacionales (como BlackRock, Amundi o Norges Bank) cuentan con herramientas de presión globales que les permitirían blindar su capital:
- Escudo del Arbitraje Internacional: A diferencia de los ciudadanos españoles, los fondos extranjeros están protegidos por Tratados Bilaterales de Inversión (TBI). Esto les permite saltarse los tribunales españoles y demandar al Gobierno directamente ante el CIADI (tribunal del Banco Mundial).
- Indemnizaciones en moneda extranjera y con intereses: El CIADI suele fallar a favor de los inversores internacionales si considera que hubo discriminación o que el precio no fue «justo, pronto y adecuado», obligando al Estado a pagar sumas multimillonarias bajo penalización de embargar bienes públicos en el extranjero.
- Litigios colectivos masivos: Los grandes fondos tienen el capital suficiente para coordinarse, contratar a los bufetes de abogados más caros del mundo y congelar la operatividad internacional de la empresa expropiada mediante medidas cautelares.
Comparativa de Impacto
| Factor de impacto | Pequeños accionistas particulares | Grandes fondos de inversión |
|---|---|---|
| Jurisdicción legal | Tribunales ordinarios españoles (Lento). | Arbitraje internacional / CIADI (Fuerte). |
| Poder de negociación | Nulo. Tienen que aceptar la oferta estatal. | Alto. Pueden presionar con retirar capitales. |
| Plazo de cobro | Sujeto a la burocracia del Estado español. | Asegurado bajo estándares internacionales. |
| Costos legales | Inasumibles a título individual. | Diluidos en sus carteras de miles de millones. |
El hecho de que España pertenezca al CIADI implica que cualquier expropiación de empresas con inversores extranjeros debe cumplir estrictamente con los estándares del derecho internacional, bajo el riesgo de enfrentar demandas millonarias e inapelables. El Convenio del CIADI (Centro Internacional de Arreglo de Diferencias Relativas a Inversiones), organismo del Banco Mundial del cual España es miembro desde 1994, establece que un Estado soberano mantiene su derecho a expropiar, pero no de manera arbitraria ni gratuita.
Las consecuencias legales, financieras y reputacionales directas de una decisión de este tipo varían según la naturaleza de la empresa:
1. El estándar internacional para expropiar
Para que una expropiación (directa o indirecta) sea considerada legal bajo el marco del derecho internacional y los Tratados Bilaterales de Inversión (APPRI), España tendría que cumplir cuatro requisitos concurrentes:
- Causa de utilidad pública: Justificación clara del beneficio social.
- No discriminación: No puede aplicarse de forma dirigida exclusivamente a inversores de una nacionalidad específica.
- Bajo el debido proceso legal: Siguiendo los cauces regulatorios sin arbitrariedades.
- Pago de una indemnización pronta, adecuada y efectiva: Esto significa pagar el valor justo de mercado del activo antes de que se anunciara la medida.
2. El impacto diferenciado según el tipo de empresa
La vulnerabilidad ante el CIADI depende exclusivamente de la estructura accionaria de la empresa expropiada:
- Empresas como Iberia o Repsol (Privadas o de cotización pública): Si el Estado español expropiara o nacionalizara empresas como estas de forma unilateral y sin pagar el valor de mercado real, los accionistas y fondos de inversión extranjeros acudirían en masa al CIADI. El tribunal arbitral obligaría a España a compensar económicamente a los inversores. Ejemplos históricos demuestran que el CIADI suele fallar a favor de proteger estas inversiones, obligando al pago de miles de millones de euros.
- Empresas como Renfe (Pública / Mixta): Renfe es una entidad del Estado español. Si el Estado asume el control total de una de sus filiales o de su capital mixto, los inversores locales no podrían ir al CIADI (para ello están los tribunales nacionales). Sin embargo, si existen socios internacionales privados en proyectos de inversión mixta o concesiones ferroviarias privatizadas, estos sí contarían con el amparo del CIADI para demandar a España por violación de sus «expectativas legítimas» o expropiación indirecta.
3. Las consecuencias directas para España
Si España llevara a cabo estas expropiaciones de forma irregular, se activaría el siguiente escenario:
- Obligatoriedad de los laudos: Las sentencias del CIADI son de obligado cumplimiento, equivalentes a una sentencia firme de un tribunal supremo local, y no admiten apelación ordinaria.
- Riesgo de embargos internacionales: Si España se negara a pagar los laudos (como ocurrió parcialmente tras la crisis de los arbitrajes por las energías renovables), los demandantes podrían acudir a tribunales de terceros países (como EE. UU. o el Reino Unido) para embargar bienes comerciales del Estado español en el extranjero.
- Aislamiento financiero y reputacional: El coste del crédito soberano para el país se dispararía. La seguridad jurídica caería drásticamente, lo que detendría la llegada de inversión extranjera directa, esencial para sostener la economía nacional.
Resumiendo hoy en España, la expropiación generalizada de grandes empresas es una propuesta estrictamente política e inviable antes que una opción real, debido a los insalvables frenos constitucionales, jurídicos y económicos del país.
En el plano legal, la Constitución Española (Artículo 33) y los tratados de la Unión Europea blindan la propiedad privada, exigiendo siempre una causa justificada de utilidad pública y el pago previo de un justiprecio justo.
En lo económico, el Estado español carece de la liquidez necesaria para indemnizar a valor de mercado a corporaciones multimillonarias como Repsol o Iberia, y el mero intento de hacerlo sin cumplir el derecho internacional desencadenaría un aluvión de demandas y embargos ante el CIADI, asfixiando la seguridad jurídica del país, disparando su prima de riesgo y provocando la huida inmediata de los inversores extranjeros indispensables para sostener la economía nacional.